
Comprar uma casa antiga: que despesas deve considerar para além do preço de aquisição?
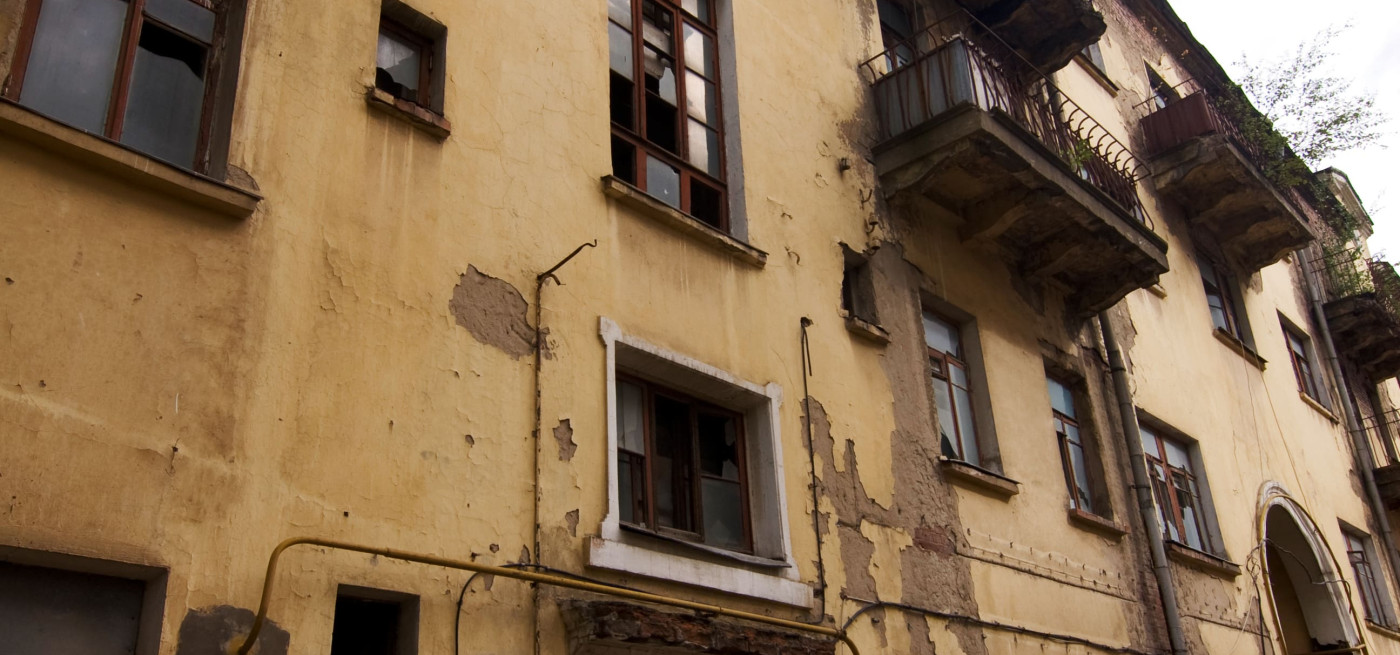
Comprar uma casa antiga pode ser uma excelente oportunidade para quem procura uma localização privilegiada, áreas mais generosas ou um imóvel com personalidade. No entanto, o preço de aquisição é apenas uma parte do investimento. Entre impostos, obras de remodelação e despesas inesperadas, o valor final pode ser bastante superior ao inicialmente previsto.
Antes de avançar com a compra, importa conhecer os principais encargos e perceber como podem influenciar o orçamento familiar.
Impostos e despesas de aquisição
Tal como acontece com um imóvel novo, a compra de uma casa antiga implica o pagamento do Imposto Municipal sobre as Transmissões Onerosas de Imóveis (IMT) e do Imposto do Selo, correspondente a 0,8% do valor de aquisição ou do Valor Patrimonial Tributário (VPT), consoante o mais elevado.
A estes encargos acrescem os custos da escritura e dos registos. Existem, contudo, benefícios fiscais, nomeadamente para jovens até aos 35 anos que adquiram a primeira habitação própria e permanente, desde que cumpram os requisitos legais.
Obras de remodelação: quanto pode custar?
Uma casa antiga pode parecer estar em boas condições, mas pode esconder problemas que só se tornam evidentes após a compra. Canalizações envelhecidas, instalações elétricas desatualizadas, infiltrações ou problemas de isolamento são algumas das situações mais frequentes.
Antes de assumir qualquer compromisso, é aconselhável solicitar uma avaliação técnica ao imóvel e pedir vários orçamentos para eventuais intervenções.
Além das obras previstas, deve reservar uma margem financeira para imprevistos. Uma remodelação pode revelar problemas estruturais ou necessidades de intervenção que não estavam inicialmente identificadas.
Eficiência energética e conforto
As características energéticas de uma habitação antiga merecem especial atenção. Janelas pouco eficientes, ausência de isolamento térmico ou sistemas de aquecimento desatualizados podem traduzir-se em despesas mensais mais elevadas.
Consultar o certificado energético permite conhecer melhor o desempenho do imóvel e identificar possíveis melhorias.
Embora a substituição de janelas, a instalação de isolamento ou a modernização dos equipamentos representem um investimento inicial, estas intervenções podem contribuir para reduzir os consumos e melhorar o conforto da habitação.
Condomínio e despesas de manutenção
Se o imóvel estiver integrado num prédio antigo, é importante conhecer o estado de conservação das partes comuns.
Obras na fachada, substituição de elevadores, reparação do telhado ou intervenções nas canalizações comuns podem representar encargos adicionais para os proprietários.
Antes da compra, procure consultar as atas das últimas assembleias de condomínio, verificar a existência de obras aprovadas e confirmar a situação financeira do edifício.
Também deve considerar despesas regulares, como o condomínio, o Imposto Municipal sobre Imóveis (IMI) e os seguros.
Crédito à habitação: atenção aos custos adicionais
Se recorrer a financiamento bancário, terá ainda de considerar eventuais comissões, despesas de avaliação do imóvel, impostos associados ao crédito e seguros exigidos pelo banco.
Importa igualmente perceber que o valor da avaliação bancária pode ser inferior ao preço acordado com o vendedor, obrigando a disponibilizar mais capitais próprios.
Comparar propostas através da Taxa Anual de Encargos Efetiva Global (TAEG) e do Montante Total Imputado ao Consumidor (MTIC) ajuda a compreender o custo efetivo do financiamento.
Uma casa antiga pode transformar-se na habitação ideal, mas exige planeamento. Somar ao preço de aquisição os impostos, os encargos bancários, as obras e uma reserva para imprevistos permite tomar uma decisão mais informada.
Na Maxfinance, os intermediários de crédito podem ajudá-lo a analisar diferentes soluções de financiamento e a encontrar uma opção ajustada à sua capacidade financeira.


